Einleitung
Du hast deine Vorratskammer gefüllt, Wasser eingelagert und vielleicht sogar einen Gemüsegarten angelegt. Aber was passiert, wenn die Krise länger dauert als deine Vorräte reichen? Wenn Geldautomaten nicht mehr funktionieren, Banken geschlossen bleiben oder die Währung an Wert verliert? Finanzielle Krisenvorsorge ist der oft übersehene Baustein zwischen materieller Vorbereitung und echter Handlungsfähigkeit in Ausnahmesituationen.
Während viele Prepper sich auf Lebensmittel und Ausrüstung konzentrieren, vernachlässigen sie die Frage: Womit bezahle ich eigentlich, wenn das gewohnte System nicht mehr funktioniert? Die Antwort ist komplexer als "einfach Gold kaufen" – und genau deshalb schauen wir uns heute an, wie du deine Finanzen wirklich krisenfest machst. Von der richtigen Bargeld-Stückelung über die Edelmetall-Frage bis hin zu Tauschgütern, die in echten Krisen tatsächlich Wert haben.
Bargeld als erste Verteidigungslinie
Warum Bargeld trotz Digitalisierung unverzichtbar ist
In den ersten Tagen einer Krise ist Bargeld dein wichtigstes Zahlungsmittel. Stromausfälle legen Kartenzahlungen lahm, Banken können geschlossen bleiben, und selbst wenn sie öffnen, sind Abhebungslimits wahrscheinlich. Die Bargeld Krisenvorsorge beginnt mit einer simplen Erkenntnis: Was du nicht zu Hause hast, kannst du in der Krise nicht nutzen.
Wie viel Bargeld solltest du vorhalten?
Eine realistische Faustregel: Mindestens die Lebenshaltungskosten für einen Monat, besser drei Monate. Für einen Zwei-Personen-Haushalt bedeutet das etwa 2.000-4.000 Euro. Das klingt nach viel, aber bedenke: In einer echten Krise steigen Preise oft rapide, und du musst möglicherweise Dinge kaufen, die du normalerweise nicht brauchst.
Die richtige Stückelung macht den Unterschied
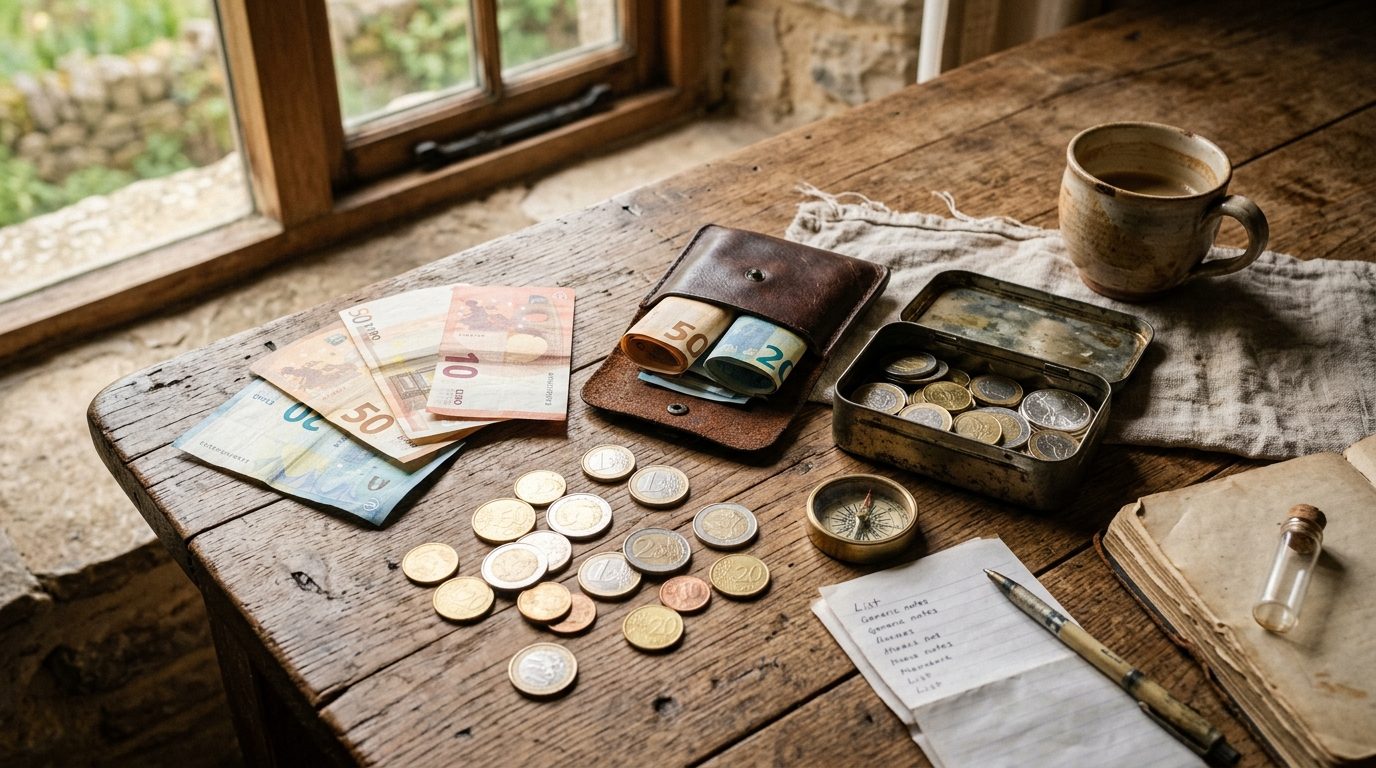
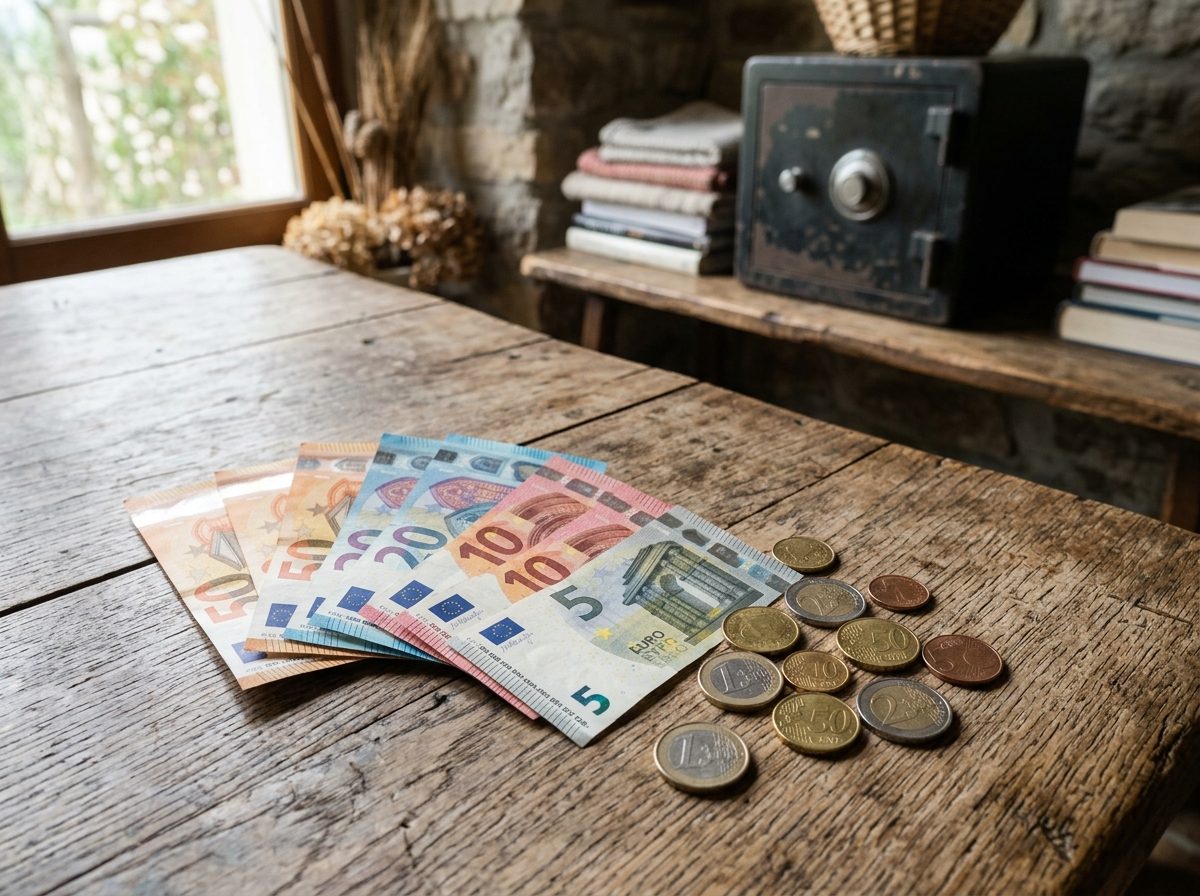
Hier machen viele einen Fehler: Sie horten 100- oder 200-Euro-Scheine. In einer Krise will dir niemand einen 100er wechseln – entweder weil das Wechselgeld fehlt oder weil große Scheine Misstrauen wecken.
Optimale Bargeld-Zusammensetzung:
| Schein/Münze | Anteil | Verwendungszweck |
|---|---|---|
| 5-10 Euro | 40% | Tägliche Kleinausgaben, Markt, Direktkauf |
| 20-50 Euro | 40% | Größere Einkäufe, Tauschgeschäfte |
| 100 Euro | 15% | Notreserve, größere Anschaffungen |
| Münzen (1-2 Euro) | 5% | Kleinstbeträge, Trinkgeld, Notruf |
Münzen werden oft unterschätzt, sind aber gerade in den ersten Krisentagen wertvoll – für Automaten, öffentliche Verkehrsmittel oder wenn wirklich niemand wechseln kann.
 KI-generiert
Rechtliche Aspekte der Bargeldhaltung
In Deutschland und Österreich gibt es keine Obergrenze für private Bargeldhaltung zu Hause. Du musst es nicht anmelden, nicht versteuern (solange es aus legalen, bereits versteuerten Quellen stammt) und darfst so viel aufbewahren, wie du möchtest. Aber: Bei Bargeldtransporten über 10.000 Euro innerhalb der EU besteht Anmeldepflicht beim Zoll.
Gold und Silber: Edelmetalle für Prepper
Die Grundsatzfrage: Gold oder Silber?
Beide Edelmetalle haben in der Krisenvorsorge ihre Berechtigung, aber unterschiedliche Funktionen. Gold ist Wertspeicher, Silber ist Zahlungsmittel – diese Unterscheidung ist fundamental.
Gold:
- Hohe Wertdichte (kleines Volumen, großer Wert)
- Ideal für Vermögenserhalt über lange Zeiträume
- Schwer teilbar für kleine Transaktionen
- International anerkannt
Silber:
- Niedrigerer Wert pro Einheit = besser für Alltagstausch
- Größeres Volumen (Lagerung aufwendiger)
- Historisch oft als "Geld des kleinen Mannes"
- Industrielle Nachfrage stabilisiert Wert zusätzlich
Für die meisten Prepper gilt: 70-80% Silber, 20-30% Gold. Silber ist dein Tausch- und Zahlungsmittel, Gold deine langfristige Absicherung.
Münzen vs. Barren: Was macht für Prepper Sinn?
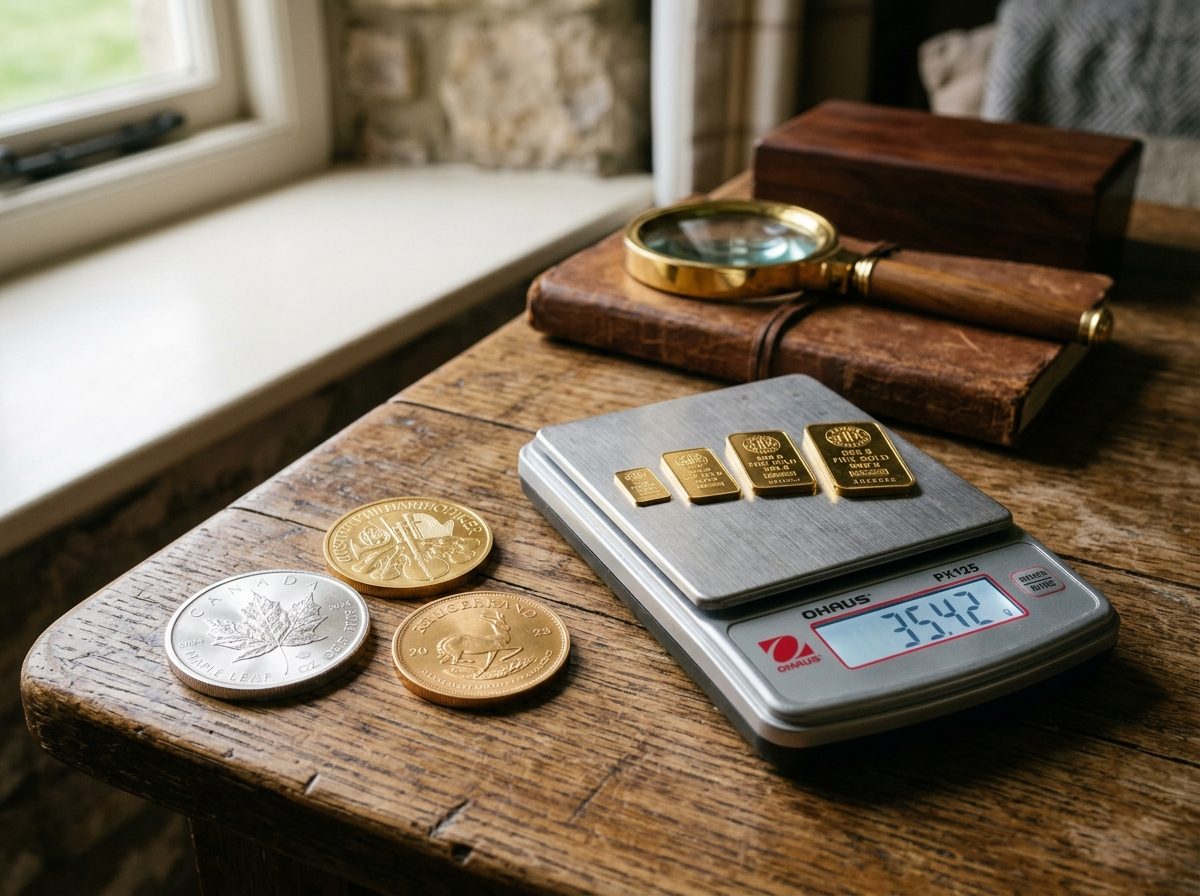
Münzen (Bullion-Münzen wie Maple Leaf, Philharmoniker, Krügerrand):
- Vorteile: Weltweit anerkannt, schwerer zu fälschen, kleinere Stückelungen verfügbar, oft von Fälschungsschutz profitierend
- Nachteile: Höherer Aufschlag über Spotpreis (Prägekosten)
Barren:
- Vorteile: Näher am Spotpreis, effiziente Lagerung bei größeren Mengen
- Nachteile: Schwerer teilbar, höheres Fälschungsrisiko bei Privatverkauf, weniger flexibel
 KI-generiert
Wie viel in Edelmetalle investieren?
Eine vernünftige Faustregel für finanzielle Vorsorge: 10-20% deines liquiden Vermögens in physischen Edelmetallen. Nicht mehr – Edelmetalle werfen keine Zinsen ab und können in Wert schwanken. Nicht weniger – in echten Krisen haben sie sich über Jahrtausende bewährt.
Praktisches Beispiel:
- Haushalt mit 20.000 Euro Rücklagen
- 3.000 Euro Bargeld (verschiedene Stückelungen)
- 2.500 Euro in Silbermünzen (ca. 80-100 Unzen bei aktuellem Kurs)
- 1.500 Euro in Gold (ca. 0,7-0,8 Unzen)
- Rest bleibt auf Konto für normale Ausgaben
Rechtliche Fallstricke und Goldverbot-Szenarien
Historisch gab es Goldverbote (USA 1933, Deutschland nach beiden Weltkriegen). Aktuell ist der Kauf von Gold und Silber in der EU bis 1.999,99 Euro anonym möglich. Darüber hinaus besteht Identifikationspflicht beim Händler (Geldwäschegesetz).
Realistische Einschätzung eines Goldverbots heute: Unwahrscheinlich, aber nicht unmöglich. Ein modernes Goldverbot würde vermutlich anders aussehen: Hohe Steuern auf Verkauf, Verbot von Neugeschäften, aber kaum Hausdurchsuchungen. Physisches Gold zu Hause zu haben, bleibt legal – der Verkauf könnte erschwert werden.

Tauschgüter: Was in Krisen wirklich Wert hat
Jenseits von Zigaretten und Schnaps
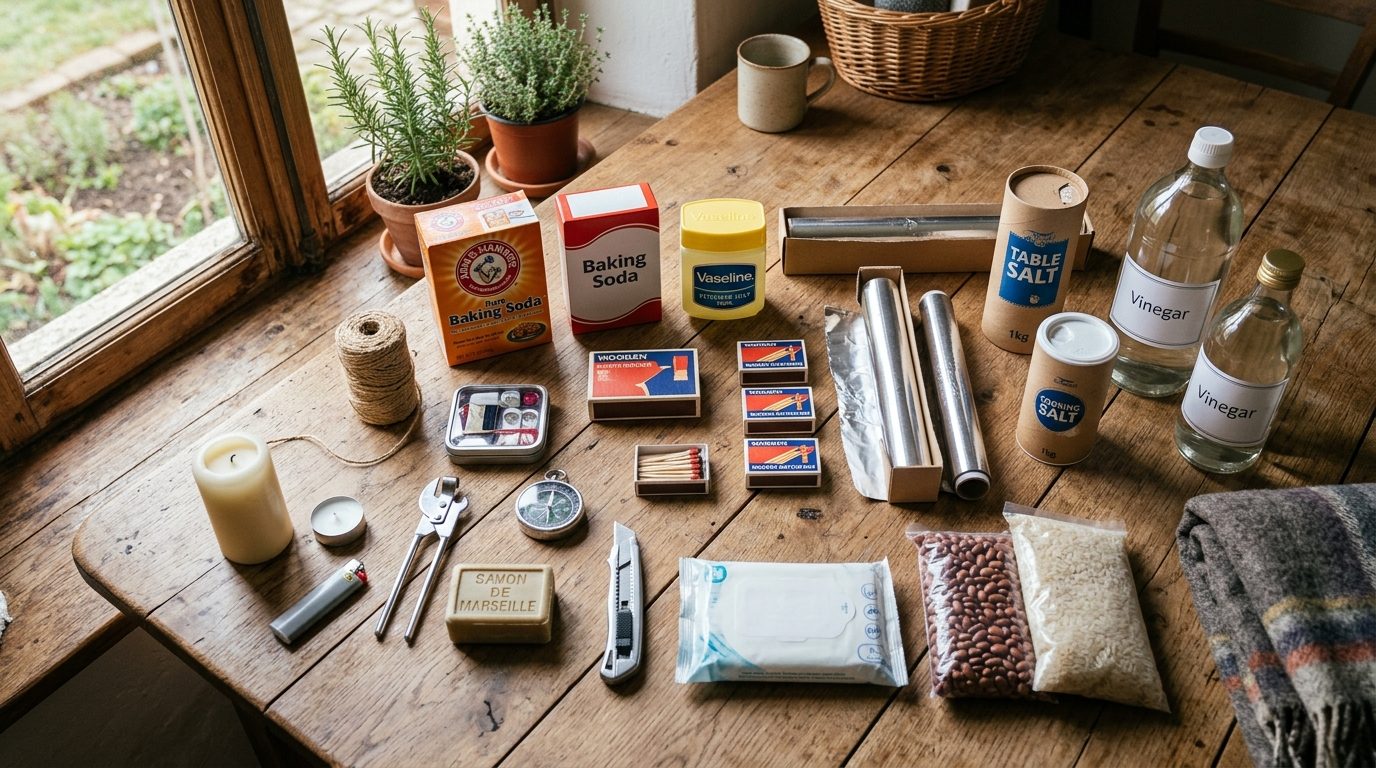
Die Klassiker (Alkohol, Tabak) haben durchaus ihre Berechtigung, aber moderne Krisenvorsorge denkt weiter. Tauschgüter Krise bedeutet: Was brauchen Menschen dringend, was ist haltbar, und was kannst du sinnvoll lagern?
Hochwertige Tauschgüter nach Kategorien:
Verbrauchsgüter:
- Batterien (AA, AAA, 9V)
- Feuerzeuge und Streichhölzer
- Kerzen (lange Brenndauer)
- Toilettenpapier und Hygieneartikel
- Seife und Waschmittel
Medizinisches:
- Schmerzmittel (Ibuprofen, Paracetamol)
- Desinfektionsmittel
- Verbandsmaterial
- Antibiotische Salben
- Vitaminpräparate
Lebensmittel mit Tauschwert:
- Kaffee (vakuumverpackt, extrem lange haltbar)
- Zucker und Salz (unbegrenzt haltbar)
- Honig (antibakteriell, ewig haltbar)
- Konserven mit Fleisch/Fisch
- Schokolade (Trost- und Energiespender)
Praktisches:
- Nähzeug und Flickmaterial
- Angelschnur und Haken
- Wasserfilter und Reinigungstabletten
- Saatgut (samenfest!)
- Werkzeug-Kleinteile (Schrauben, Nägel)
Was überraschenderweise KEINEN Tauschwert hat
Aus historischen Krisen wissen wir: Manche Dinge, die wertvoll erscheinen, sind es in der Realität nicht.
Überschätzte "Tauschgüter":
- Schmuck (außer Edelmetall): Sentimentaler Wert ≠ Tauschwert
- Elektronik ohne Strom: Smartphones, Tablets werden wertlos
- Luxusartikel: Parfüm, teure Kleidung – niemand braucht das
- Bargeld in Fremdwährungen: In lokalen Krisen oft wertlos
- Große Goldbarren: Zu wertvoll für Alltagstausch, schwer teilbar
Tauschgüter lagern und organisieren
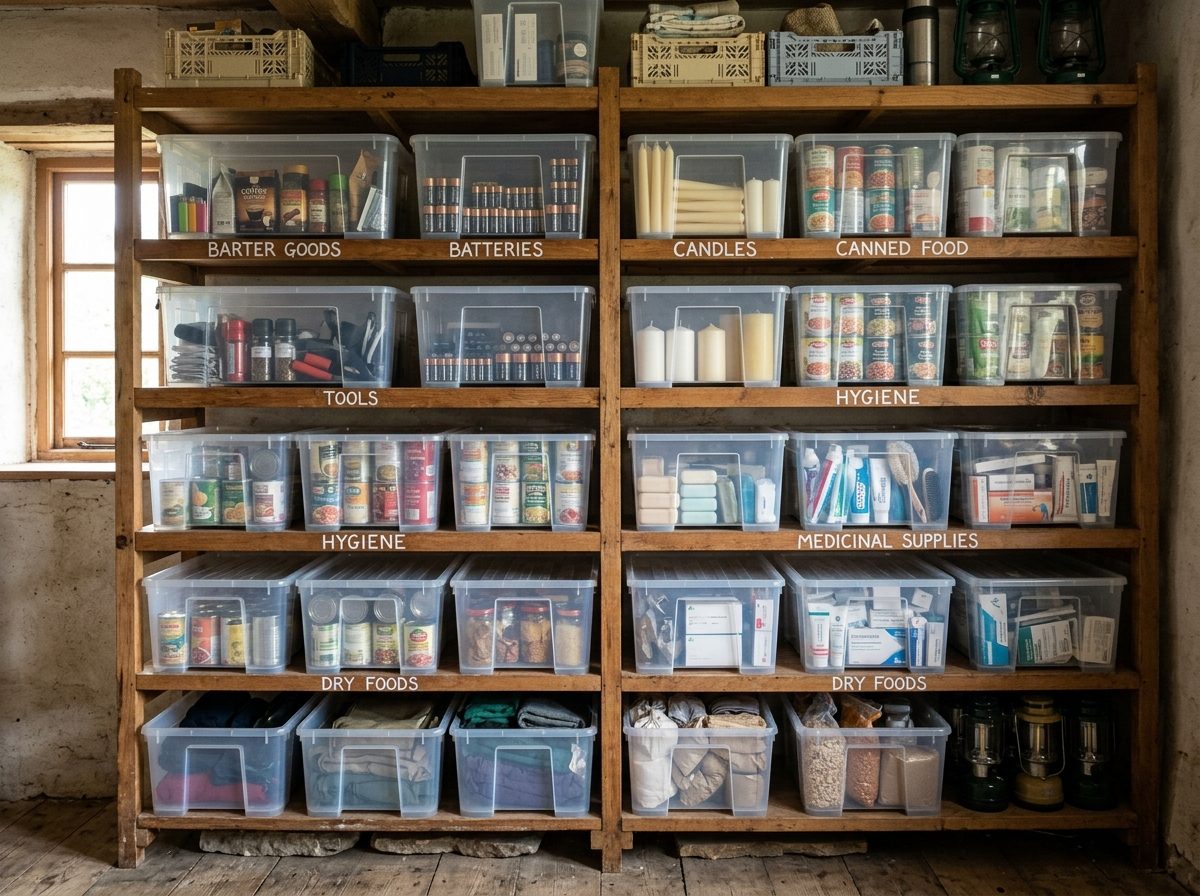
Die beste Tauschware nützt nichts, wenn du sie nicht findest oder sie verdorben ist. Nutze wetterfeste Aufbewahrungslösungen, um deine Tauschgüter trocken und sortiert zu halten.
Lagerungsprinzipien:
- Kategorisieren: Medizin, Hygiene, Lebensmittel getrennt
- Kleinpackungen bevorzugen: Besser 20x kleine Seife als 2x Großpackung
- Rotation: Älteste Ware vorne, regelmäßig prüfen
- Diskret: Tauschvorräte nicht offen zeigen
- Dokumentation: Liste führen, was wo liegt
 KI-generiert
Alternative Währungen und Gemeinschaftssysteme
Lokale Tauschkreise und Zeitbanken
In längeren Krisen entstehen oft lokale Tauschsysteme. Manche Gemeinden haben bereits heute Zeitbanken (eine Stunde Arbeit = eine Stunde Gegenleistung) oder Regionalwährungen. Diese Systeme funktionieren besonders gut in etablierten Gemeinschaften.
Vorteile:
- Unabhängig von staatlicher Währung
- Fördert lokale Wirtschaft
- Soziales Netzwerk entsteht
Nachteile:
- Funktioniert nur in stabilen Gemeinschaften
- Erfordert Vertrauen und Organisation
- In akuten Krisen oft zu langsam etabliert
Fähigkeiten als Währung
Die wertvollste "Währung" in jeder Krise sind Fähigkeiten. Wer reparieren, heilen, bauen oder Lebensmittel haltbar machen kann, hat immer Tauschwert. Investiere in Ausbildung:
- Erste Hilfe und medizinische Grundkenntnisse
- Handwerkliche Fähigkeiten (Zimmern, Schweißen, Nähen)
- Lebensmittelproduktion und -konservierung
- Reparatur von Geräten und Werkzeugen
- Wasseraufbereitung und Hygiene
Diese Fähigkeiten kannst du nicht verlieren, nicht stehlen, und sie werden in Krisen dringend gebraucht.
Sichere Aufbewahrung: Wo und wie?
Zu Hause: Verstecke und Tresore
Tresor-Empfehlungen:
- Mindestens Sicherheitsstufe B nach VDMA 24992
- Feuerschutz (wichtig für Dokumente und Bargeld)
- Fest verankert oder so schwer, dass Diebe ihn nicht wegtragen können
- Nicht im offensichtlichen Schlafzimmer-Schrank
Kreative Verstecke für Bargeld:
- In Büchern (ausgehöhlte Wörterbücher)
- Unter Bodendielen (wasserdicht verpackt)
- In Konservendosen (beschriftet als Lebensmittel)
- Vakuumverpackt im Gefrierschrank
Schließfach vs. Heimlagerung
Bankschließfach:
- Vorteile: Professionelle Sicherheit, Versicherung
- Nachteile: Nicht zugänglich bei Bankschließungen, monatliche Kosten, Zugriff nur zu Öffnungszeiten
Heimlagerung:
- Vorteile: Sofortiger Zugriff, keine Abhängigkeit von Dritten
- Nachteile: Einbruchrisiko, Feuer-/Wasserschaden möglich
Die beste Lösung: Beides kombinieren. Langfristige Wertaufbewahrung (größere Goldmengen, wichtige Dokumente) im Schließfach, Notfall-Liquidität zu Hause.
Dokumentation und Diskretion
Führe eine verschlüsselte Liste deiner Wertgegenstände – aber bewahre sie nicht am selben Ort auf. Nutze einen Passwort-Manager oder ein verschlüsseltes USB-Laufwerk an einem separaten Ort.
Wichtig: Erzähle niemandem von deinen Vorräten. Auch nicht Freunden oder entfernten Verwandten. In echten Krisen werden aus netten Nachbarn manchmal verzweifelte Menschen. Diskretion ist Teil deiner Sicherheitsstrategie.
Praktischer Aufbauplan: Von Null zur finanziellen Krisenvorsorge
Phase 1: Sofortmaßnahmen (Monat 1)
- Bargeld aufbauen: 500 Euro in kleinen Scheinen (5er, 10er, 20er)
- Erste Tauschgüter: Batterien, Feuerzeuge, Schmerzmittel (Budget: 100 Euro)
- Versteck einrichten: Einfaches Versteck für Bargeld schaffen
- Dokumentation: Liste anlegen, was wo liegt
Phase 2: Ausbau (Monat 2-3)
- Bargeld erhöhen: Auf 1.000-2.000 Euro aufstocken
- Erste Edelmetalle: 500-1.000 Euro in Silbermünzen investieren
- Tauschgüter erweitern: Hygieneartikel, haltbare Lebensmittel
- Tresor anschaffen: Kleiner Wandtresor oder Bodentresor
Phase 3: Optimierung (Monat 4-6)
- Bargeld komplettieren: Ziel-Summe erreichen (3 Monatsausgaben)
- Gold hinzufügen: 1.000-2.000 Euro in Gold (1/10-Unzen-Münzen)
- Tauschgüter diversifizieren: Alle Kategorien abdecken
- Zweitversteck: Zweiten Lagerort einrichten
Phase 4: Langfristiger Erhalt (laufend)
- Rotation: Tauschgüter regelmäßig prüfen und erneuern
- Anpassung: Bargeld-Anteil an Inflation anpassen
- Edelmetalle: Bei günstigen Kursen nachkaufen
- Fähigkeiten: Kontinuierlich lernen und üben
Häufige Fehler bei der finanziellen Krisenvorsorge
Fehler 1: Alles auf eine Karte setzen
Manche setzen nur auf Gold, andere nur auf Bargeld. Diversifikation ist der Schlüssel. Jede Krisenform erfordert andere Zahlungsmittel.
Fehler 2: Zu große Stückelungen
100-Euro-Scheine und ganze Gold-Unzen sind in echten Krisen unpraktisch. Niemand kann wechseln, niemand will sie annehmen.
Fehler 3: Tauschgüter horten, die man selbst nicht nutzt
Wenn du Nichtraucher bist, brauchst du keine 1.000 Zigarettenschachteln. Tauschgüter sollten auch für dich selbst nutzbar sein – dann sind sie doppelt wertvoll.
Fehler 4: Alles am selben Ort lagern
Ein Einbruch, ein Brand – und alles ist weg. Verteilung ist Risikominimierung.
Fehler 5: Zu viel zu früh erzählen
Deine Vorsorge geht niemanden etwas an. Je mehr Leute wissen, desto größer das Risiko, dass in einer Krise jemand vor deiner Tür steht.
Integration in die Gesamtstrategie
Finanzielle Krisenvorsorge funktioniert nicht isoliert. Sie ist Teil eines größeren Systems, das auch Kommunikationsmittel, Energieversorgung und materielle Vorräte umfasst.
Prioritäten-Pyramide:
- Basis: Wasser, Nahrung, Unterkunft (erste 72 Stunden)
- Stufe 2: Bargeld, Erste Hilfe, Hygiene (erste 2 Wochen)
- Stufe 3: Edelmetalle, Tauschgüter, erweiterte Vorräte (erste 3 Monate)
- Stufe 4: Fähigkeiten, Gemeinschaft, Langzeitautarkie (darüber hinaus)
Wenn du gerade erst mit der Vorsorge beginnst, schau dir die Prioritätenliste für Einsteiger an – finanzielle Vorsorge kommt nach den absoluten Basics, aber vor vielen Spezialausrüstungen.
Fazit: Finanzielle Resilienz ist mehr als Gold im Tresor
Finanzielle Krisenvorsorge bedeutet nicht, paranoid jeden Euro in Edelmetalle zu stecken oder das Haus mit Bargeld vollzustopfen. Es geht um ausgewogene Vorbereitung auf verschiedene Szenarien: vom kurzen Stromausfall über längere Wirtschaftskrisen bis hin zu echten Zusammenbrüchen.
Die Kernprinzipien sind einfach:
- Diversifikation: Bargeld, Edelmetalle, Tauschgüter – nicht alles auf eine Karte
- Praktikabilität: Kleine Stückelungen, nutzbare Güter, realistische Mengen
- Sicherheit: Verteilte Lagerung, Diskretion, professionelle Verstecke
- Integration: Finanzielle Vorsorge als Teil der Gesamtstrategie
Deine nächsten Schritte:
- Heute: 200-500 Euro in kleinen Scheinen abheben und sicher verstauen
- Diese Woche: Liste mit sinnvollen Tauschgütern erstellen und erste Einkäufe tätigen
- Diesen Monat: Informiere dich über Edelmetallhändler in deiner Nähe und kaufe erste Silbermünzen
- Langfristig: Baue systematisch nach dem 4-Phasen-Plan auf
Finanzielle Krisenvorsorge gibt dir Handlungsfähigkeit, wenn andere nur noch reagieren können. Sie ist keine Versicherung gegen jedes Szenario, aber sie verschafft dir Zeit, Optionen und Sicherheit – und genau darum geht es bei echter Vorsorge.
? Sehenswerte Videos zum Thema
Für alle, die tiefer einsteigen wollen – diese Videos ergänzen den Artikel:
Krisenvorsorge was taugt BitCoin, Gold, Silber und Bargeld?? (Sperber 63)

7 Dinge, die bei einem Zusammenbruch der Gesellschaft WERTVOLLER ALS BARGELD sein werden (Klaus Weber)