Finanzielle Krisenvorsorge: Bargeld, Edelmetalle und Tauschgüter richtig bevorraten
Wenn das Bankensystem streikt, die EC-Karte nicht mehr funktioniert oder die Inflation außer Kontrolle gerät, wird aus abstraktem Buchgeld schnell ein echtes Problem. Finanzielle Krisenvorsorge bedeutet nicht, paranoid unter der Matratze zu horten – sondern vernünftig vorzusorgen für Szenarien, die gar nicht so unrealistisch sind. Ein längerer Stromausfall, Banken-Feiertage, Cyberangriffe auf Zahlungssysteme oder einfach eine Währungskrise können dazu führen, dass dein digitales Vermögen vorübergehend nicht verfügbar ist.
In diesem Artikel zeige ich dir, wie du ein durchdachtes Portfolio aus Bargeld, Edelmetallen und Tauschgütern aufbaust, wo und wie du es sicher aufbewahrst und welche rechtlichen Aspekte du dabei beachten musst. Keine Panikmache, keine Goldverkäufer-Propaganda – nur praktische Vorsorge, die im Ernstfall wirklich funktioniert.
Bargeld als erste Verteidigungslinie
Bargeld ist deine unmittelbarste Reserve. Wenn die Geldautomaten nicht funktionieren oder die Kartenzahlung ausfällt, brauchst du physisches Geld für die ersten Tage oder Wochen. Die Frage ist: Wie viel und in welcher Form?
Die richtige Menge bestimmen
Als Faustregel empfehle ich einen Bargeldvorrat, der deine laufenden Ausgaben für mindestens 4-6 Wochen deckt. Rechne dabei mit:
- Lebensmitteln (auch wenn du Vorräte hast, brauchst du Flexibilität)
- Treibstoff für Fahrzeuge
- Medikamenten und Drogerie-Artikeln
- Kleineren Reparaturen oder Notfallkäufen
- Eventuell Bestechungsgeldern (ja, in echten Krisen wird das relevant)
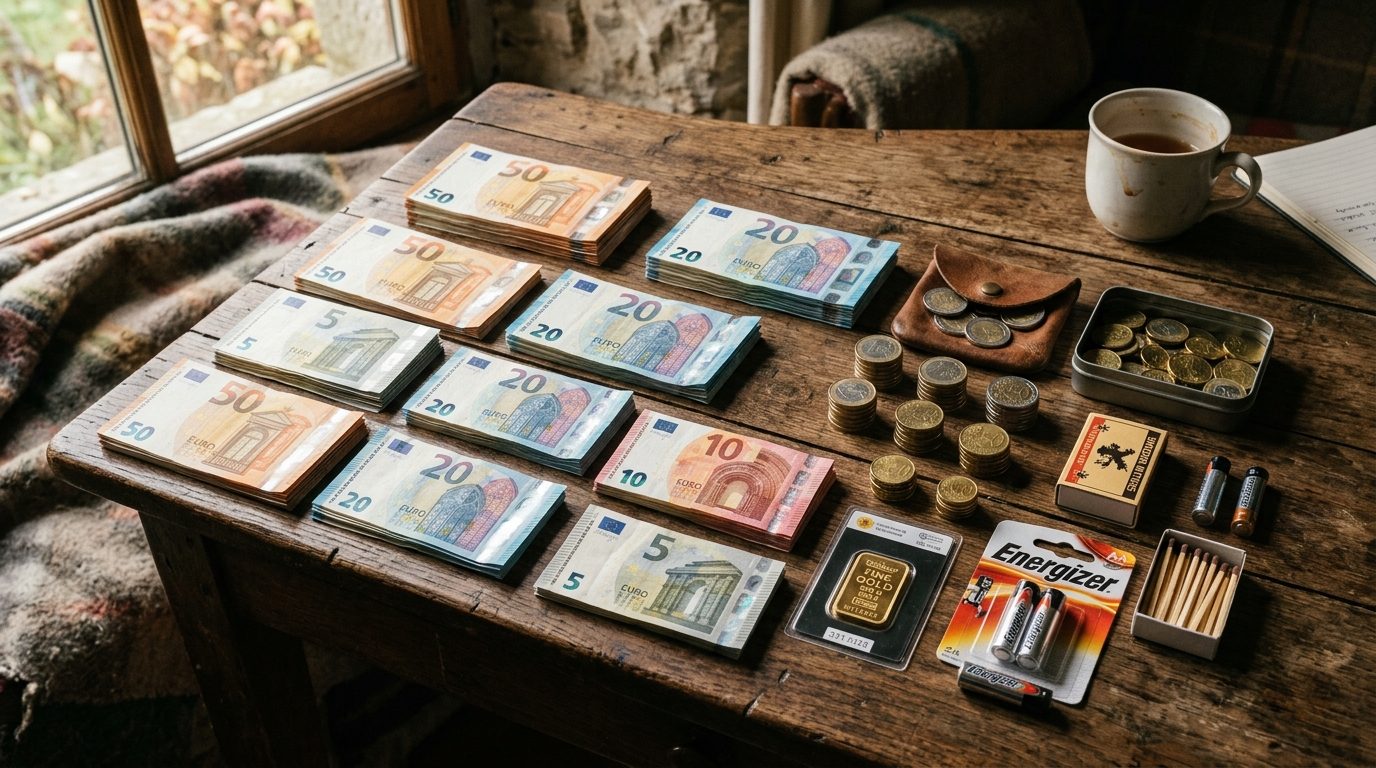
Für einen durchschnittlichen Haushalt bedeutet das etwa 2.000-4.000 Euro in bar. Das klingt nach viel, aber bedenke: In einer Krise steigen die Preise oft schnell, und du hast keine Alternative.
Die Stückelung macht den Unterschied
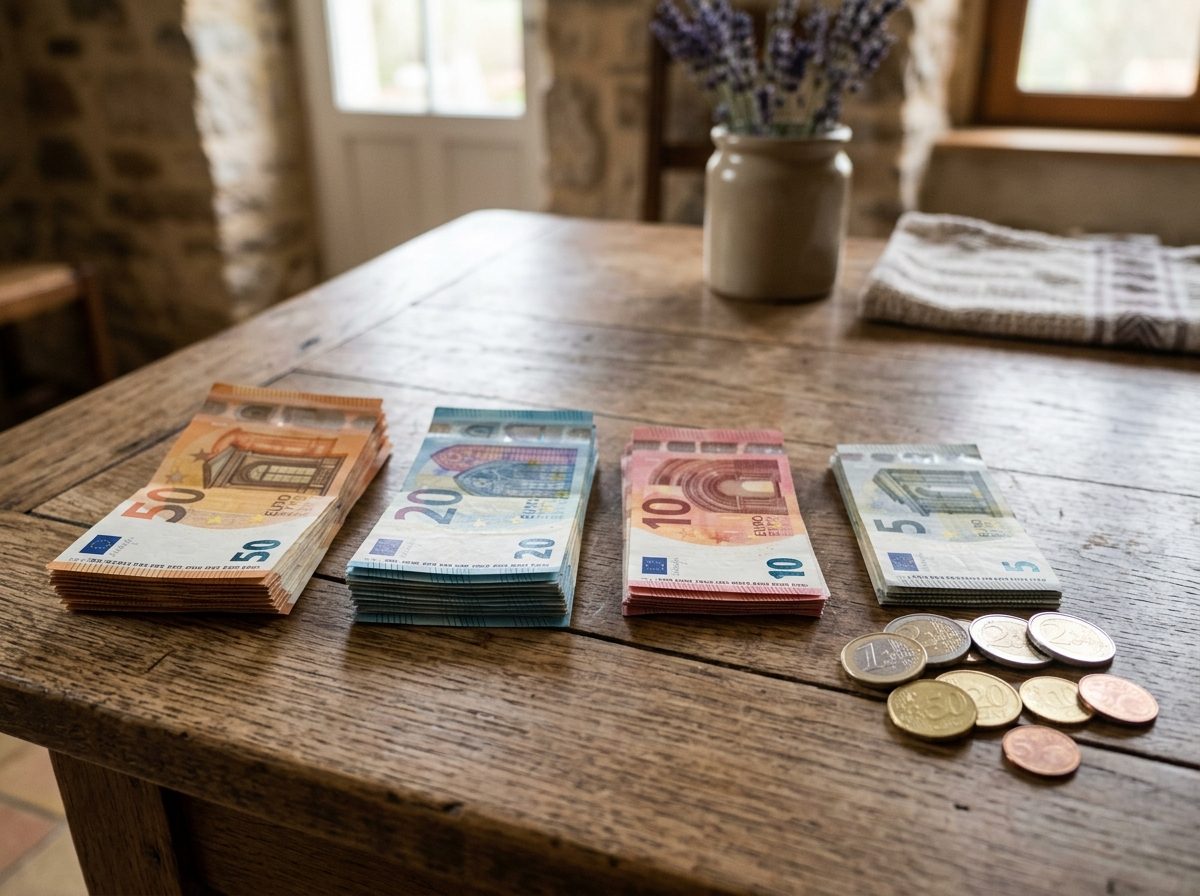
Hier machen viele einen entscheidenden Fehler: Sie horten große Scheine. In einer Krise will dir aber niemand einen 200-Euro-Schein wechseln – und wenn doch, bekommst du vermutlich ein miserables Wechselgeld.
Empfohlene Stückelung für Bargeld Krisenvorsorge:
| Schein/Münze | Anteil | Zweck |
|---|---|---|
| 5-10 Euro | 40% | Kleine Einkäufe, Trinkgelder, Bestechung |
| 20-50 Euro | 40% | Normale Einkäufe, Treibstoff |
| 100 Euro | 15% | Größere Anschaffungen |
| 200 Euro | 5% | Notreserve, Wertaufbewahrung |
| Münzen (1-2 Euro) | Handvoll | Kleinsteinkäufe, Automaten |
Ja, das bedeutet einen dicken Stapel kleinerer Scheine. Aber genau die brauchst du, wenn der Bäcker oder Tankstellenpächter kein Wechselgeld mehr hat.
 KI-generiert
Edelmetalle als Wertaufbewahrung
Während Bargeld für kurzfristige Liquidität sorgt, dienen Edelmetalle der mittelfristigen Wertaufbewahrung. Sie sind seit Jahrtausenden anerkannt und überstehen Währungsreformen, Inflation und politische Umbrüche.
Gold vs. Silber: Was macht für Prepper Sinn?
Die Debatte "Gold oder Silber" wird in Prepper-Kreisen heiß geführt. Die Wahrheit: Du brauchst beides, aber in unterschiedlichen Verhältnissen.
Gold:
- Hohe Wertdichte (viel Wert auf kleinem Raum)
- Leicht zu verstecken und zu transportieren
- International anerkannt
- Aber: Zu wertvoll für kleine Transaktionen
Silber:
- Niedrigerer Wert pro Einheit = besser für Alltagstransaktionen
- Historisch oft als "Kleingeld" verwendet
- Mehr Volumen nötig (schwerer zu verstecken)
- Industrielle Nachfrage stützt den Wert
Praktische Aufteilung für Edelmetalle Prepper
Für die meisten Haushalte empfehle ich folgende Aufteilung:
Einsteiger-Portfolio (bis 5.000 Euro):
- 70% Silber in 1-Unzen-Münzen (Maple Leaf, Philharmoniker, Känguru)
- 30% Gold in kleinen Einheiten (1/10 oder 1/4 Unze)
Fortgeschrittenen-Portfolio (5.000-20.000 Euro):
- 50% Silber (Mix aus 1-Unzen-Münzen und kleineren Barren)
- 40% Gold (Mix aus 1-Unzen-Münzen und kleineren Stückelungen)
- 10% Platin oder Palladium (für Diversifikation)
Wichtig bei der Form:
- Münzen sind besser als Barren (leichter zu erkennen, schwerer zu fälschen)
- Bekannte Prägungen bevorzugen (Krügerrand, Maple Leaf, Wiener Philharmoniker)
- Kleine Stückelungen sind praktischer als große (lieber 10x 1/10 Unze als 1x 1 Unze)
Kaufen ohne Spuren: Rechtliche Aspekte
In Deutschland kannst du Edelmetalle bis 1.999,99 Euro anonym bar kaufen. Ab 2.000 Euro greift die Identifikationspflicht nach dem Geldwäschegesetz. Das bedeutet:
- Unter 2.000 Euro: Barzahlung ohne Ausweis möglich
- Ab 2.000 Euro: Ausweispflicht und Dokumentation
- Keine Meldung ans Finanzamt beim Kauf (nur beim Verkauf mit Gewinn)
Wenn du größere Mengen kaufen willst, ohne dich zu identifizieren, kannst du mehrere Käufe unter 2.000 Euro tätigen – allerdings bei verschiedenen Händlern und zeitlich gestaffelt. Zu offensichtliche "Stückelung" kann als Umgehungsversuch gewertet werden.

Tauschgüter: Das unterschätzte Portfolio
In einer längeren Krise verlieren sowohl Bargeld als auch Edelmetalle an Bedeutung – dann zählt, welche Güter Menschen wirklich brauchen und als Tauschmittel funktionieren. Ein durchdachtes Tauschgüter-Portfolio kann dir Zugang zu Dingen verschaffen, die mit Geld nicht mehr zu bekommen sind.
Die besten Tauschgüter für Krisenszenarien
Nicht alles, was wertvoll ist, eignet sich als Tauschgut. Es muss haltbar, transportabel und universell begehrt sein. Hier sind die bewährten Kategorien:
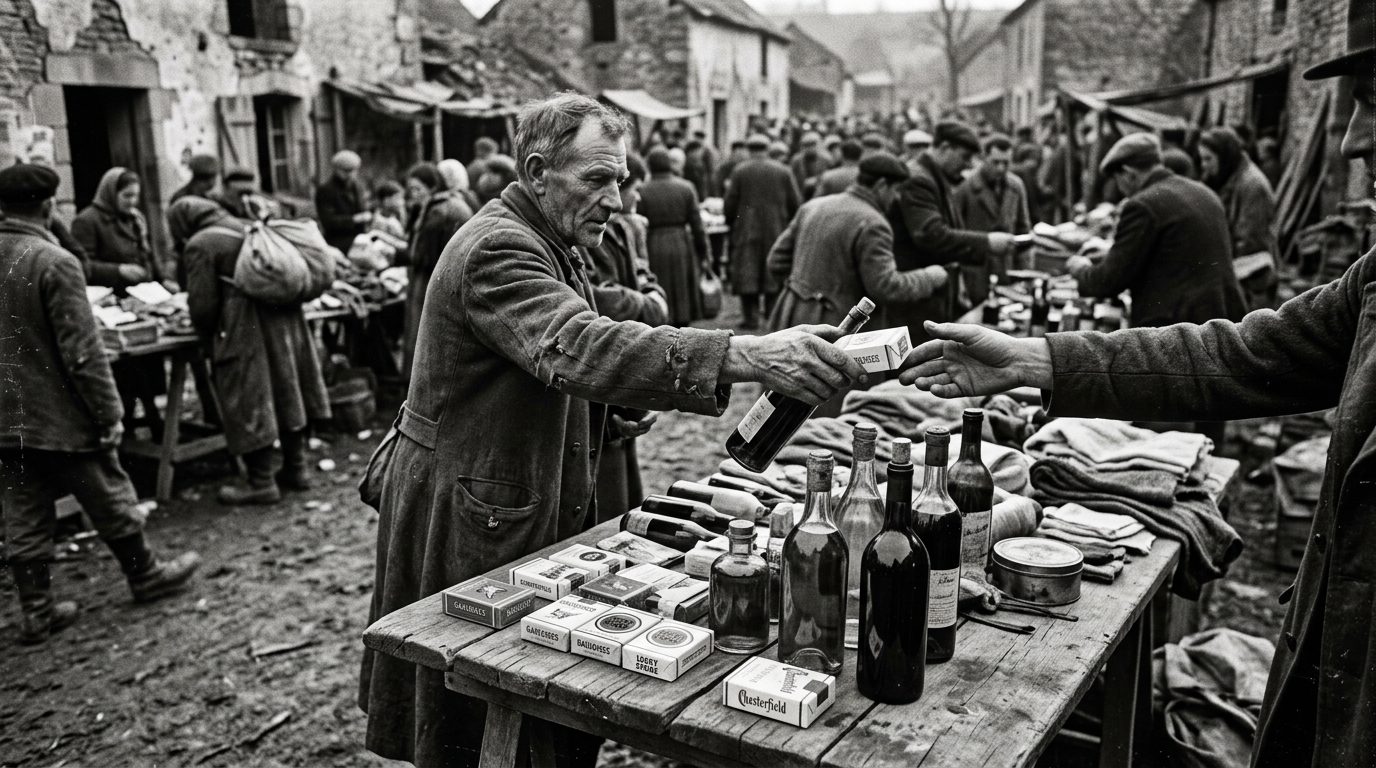
Genussmittel:
- Zigaretten (auch für Nichtraucher als Tauschmittel sinnvoll)
- Alkohol (hochprozentig, lange haltbar)
- Kaffee (vakuumverpackt)
- Schokolade (dunkle Sorten halten länger)
Mehr zur Bedeutung von Zigaretten und Alkohol als Zahlungsmittel findest du in unserem ausführlichen Artikel dazu.
Hygiene und Gesundheit:
- Seife und Waschmittel
- Toilettenpapier (kompakt verpackt)
- Damenhygiene-Artikel
- Schmerzmittel und Desinfektionsmittel
- Kondome (ja, wirklich)
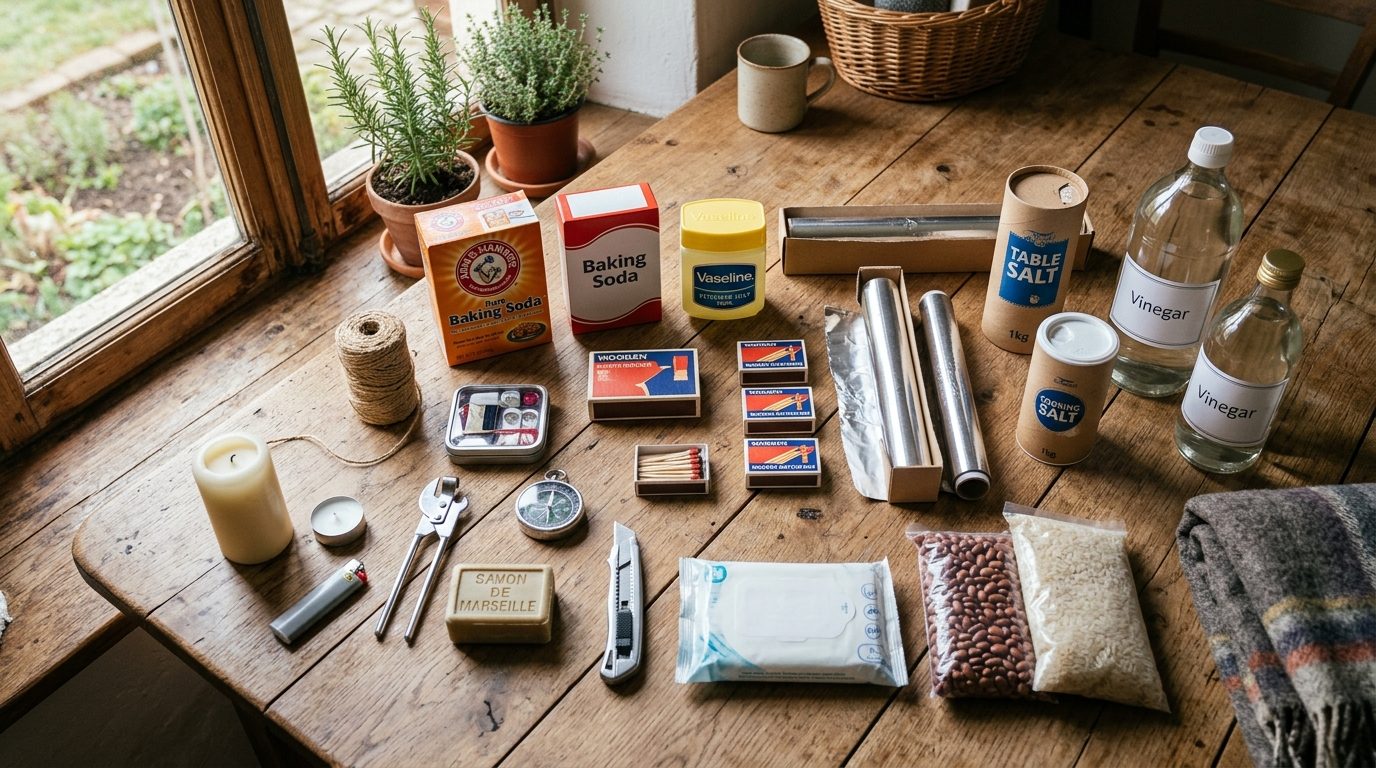
Praktische Güter:
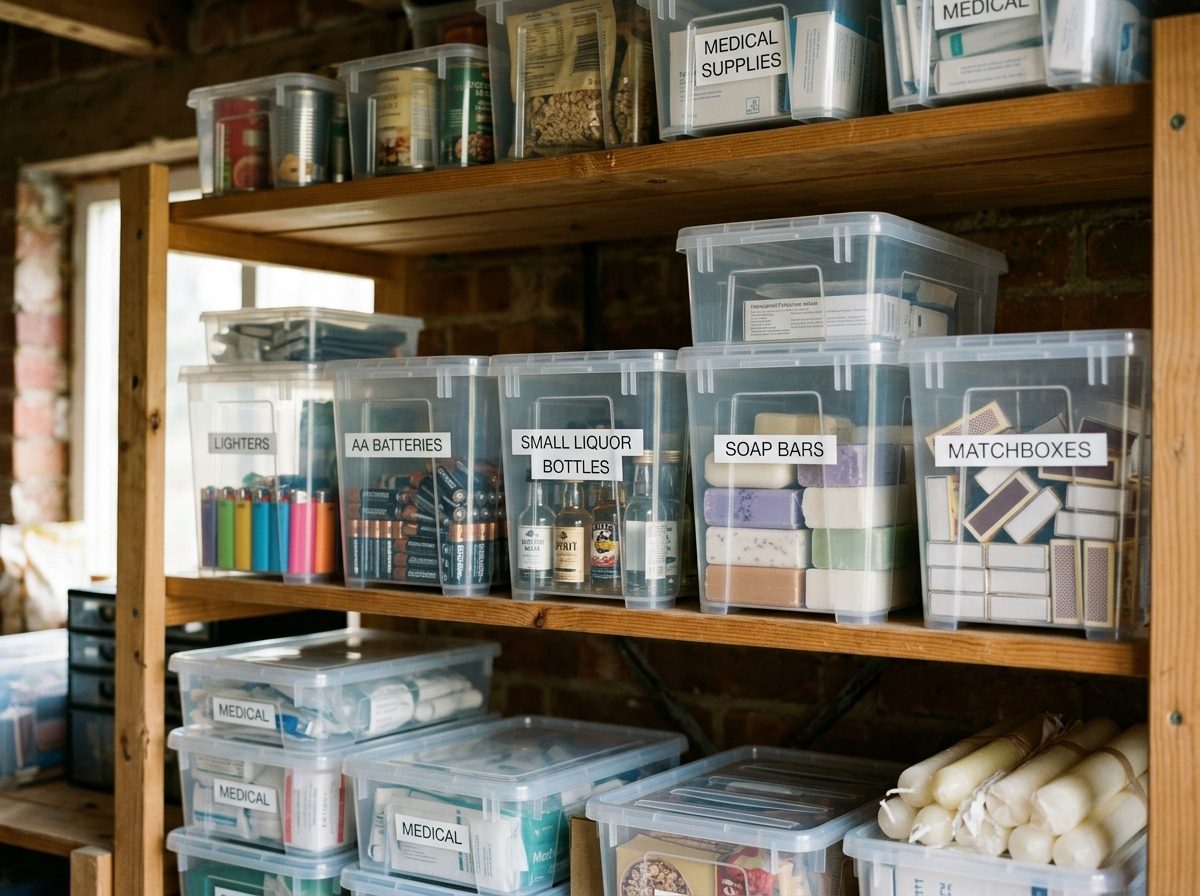
- Feuerzeuge und Streichhölzer
- Batterien (gängige Größen)
- Kerzen und Teelichter
- Nähzeug und Flickmaterial
- Werkzeug (Basics wie Schraubendreher, Zangen)
Lebensmittel:
- Salz (unbegrenzt haltbar, essentiell)
- Zucker (Konservierung, Energie)
- Honig (antibakteriell, ewig haltbar)
- Konserven mit langer Haltbarkeit
Tauschgüter-Strategie: Qualität vor Quantität
Kaufe nicht wahllos alles, was theoretisch tauschbar ist. Konzentriere dich auf:
- Universelle Begehrtheit: Was wollen die meisten Menschen?
- Kompakte Lagerung: Platz ist begrenzt
- Lange Haltbarkeit: Mindestens 5-10 Jahre
- Gutes Preis-Leistungs-Verhältnis: Kaufe im Angebot oder in Großpackungen
Ein Beispiel: 100 Feuerzeuge kosten dich vielleicht 30 Euro, können aber in einer Krise jeweils eine Mahlzeit oder mehr wert sein. 10 Stangen Zigaretten (auch wenn du Nichtraucher bist) sind eine Investition von etwa 50 Euro, aber potenziell Gold wert.
 KI-generiert
Sichere Aufbewahrung: Geld verstecken im Haus
Die beste Vorsorge nützt nichts, wenn ein Einbrecher alles findet oder ein Brand alles vernichtet. Professionelle Aufbewahrung bedeutet: Diversifikation, Diskretion und Durchdachtheit.
Die Grundregeln für Verstecke
- Nie alles an einem Ort: Teile deine Reserven auf mindestens 3-5 Verstecke auf
- Nicht die üblichen Verdächtigen: Matratze, Gefrierschrank, Bücher sind die ersten Orte, die Einbrecher checken
- Zugriff im Notfall: Du musst schnell rankommen, aber andere nicht
- Feuer- und Wasserschutz: Zumindest für einen Teil der Reserven
Kreative Verstecke die funktionieren
Im Haus:
- Hohle Türrahmen (oben, von außen nicht sichtbar)
- Hinter Steckdosen oder Lichtschaltern (in wasserdichten Beuteln)
- In PVC-Rohren, die als "Installationen" getarnt sind
- Unter Bodendielen (aber nicht unter Teppichen – zu offensichtlich)
- In alten Elektrogeräten, die "kaputt" im Keller stehen
Im Garten:
- In wasserdichten Behältern vergraben (GPS-Koordinaten notieren!)
- In hohlen Zaunpfosten
- Unter Gehwegplatten (mit Markierung, die nur du kennst)
Für Edelmetalle:
- Kleine Münzen in Gewürzdosen im Küchenschrank
- In Hohlräumen von Möbeln (selbst eingebaut)
- In "Dosentresoren" (getarnt als Rasierschaum, Reiniger etc.)
Der Tresor: Sinnvoll oder Einladung?
Ein Tresor hat Vor- und Nachteile:
Pro:
- Feuer- und Wasserschutz
- Schutz vor Gelegenheitsdieben
- Psychologische Sicherheit
Contra:
- Offensichtliches Ziel für Einbrecher
- Kann abtransportiert werden (wenn nicht fest verankert)
- Signalisiert: "Hier gibt es was zu holen"
Wenn Tresor, dann:
- Mindestens Sicherheitsstufe B (besser 0 oder 1)
- Fest im Boden/Wand verankert
- Nicht im Schlafzimmer oder Büro (erste Orte, die durchsucht werden)
- Nur einen Teil deiner Reserven darin (als "Opfergabe" für Einbrecher)
Rechtliche Aspekte: Was du wissen musst
Bargeld zu Hause lagern
In Deutschland gibt es keine Obergrenze für Bargeld zu Hause. Du darfst so viel lagern, wie du willst – solange es legal erworben wurde. Bei Kontrollen (z.B. nach Einbruch) musst du aber die Herkunft nachweisen können.
Wichtig:
- Quittungen für größere Bargeldabhebungen aufbewahren
- Bei Versicherungen nachfragen: Viele Hausratversicherungen decken nur bis 1.000-2.000 Euro Bargeld ab
- Bei Reisen innerhalb der EU: Ab 10.000 Euro Anmeldepflicht beim Zoll
Edelmetalle: Meldepflichten und Steuern
Beim Kauf:
- Keine Meldung ans Finanzamt
- Ab 2.000 Euro Identifikationspflicht beim Händler
- Händler speichert Daten 5 Jahre (Geldwäschegesetz)
Beim Verkauf:
- Gold: Nach 1 Jahr Haltedauer steuerfrei
- Silber: Nach 1 Jahr Haltedauer steuerfrei
- Innerhalb der Spekulationsfrist: Gewinn ist steuerpflichtig (Einkommensteuer)
- Verluste können gegengerechnet werden
Bei der Vererbung:
- Edelmetalle gehören zur Erbmasse
- Freibeträge gelten (z.B. 400.000 Euro für Ehepartner)
- Verschweigen ist Steuerhinterziehung
Transport und Reisen
Innerhalb Deutschlands kannst du Bargeld und Edelmetalle frei transportieren. Bei Grenzübertritten gelten jedoch strenge Regeln:
- Innerhalb der EU: Ab 10.000 Euro Anmeldepflicht (gilt auch für Edelmetalle nach Gegenwert)
- Außerhalb der EU: Oft niedrigere Grenzen, vorher informieren
- Flüge: Bargeld und Edelmetalle gehören ins Handgepäck, nicht in den Koffer
Praktischer Aufbauplan: So startest du
Wenn du jetzt von null anfängst, kann das überwältigend wirken. Hier ist ein realistischer Stufenplan:
Phase 1: Bargeld-Grundstock (Monat 1-2)
- Berechne deine monatlichen Ausgaben
- Hebe 500 Euro in kleinen Scheinen ab (5er, 10er, 20er)
- Suche 2-3 erste Verstecke im Haus
- Dokumentiere (verschlüsselt), wo was liegt
Phase 2: Erste Edelmetalle (Monat 3-6)
- Kaufe 10x 1-Unze Silbermünzen (ca. 250-300 Euro)
- Kaufe 1x 1/10 Unze Gold (ca. 200-250 Euro)
- Lagere getrennt vom Bargeld
- Baue Bargeldreserve auf 1.500 Euro aus
Phase 3: Tauschgüter-Portfolio (Monat 6-12)
- Kaufe bei Angeboten: Feuerzeuge, Batterien, Seife (je 50-100 Stück)
- Lege Genussmittel-Reserve an (Zigaretten, Schnaps, Kaffee)
- Erweitere Edelmetalle auf 20 Unzen Silber, 1/2 Unze Gold
- Bargeld auf 2.500-3.000 Euro erhöhen
Phase 4: Optimierung (ab Monat 12)
- Diversifiziere Verstecke weiter
- Erwäge Außenlager (bei Vertrauenspersonen, Schließfach)
- Baue Edelmetalle nach persönlicher Präferenz aus
- Rotiere Tauschgüter mit Ablaufdatum
Ähnlich wie bei der Vorratskammer organisieren gilt auch hier: System schlägt Chaos.
Häufige Fehler vermeiden
Fehler 1: Alles auf eine Karte setzen Nur Bargeld, nur Gold oder nur Tauschgüter – das ist riskant. Diversifikation ist der Schlüssel.
Fehler 2: Zu große Stückelungen 200-Euro-Scheine und 1-Unzen-Goldbarren sind in echten Krisen unpraktisch.
Fehler 3: Offensichtliche Verstecke Die Matratze, der Gefrierschrank, das Bücherregal – das sind die ersten Orte, die durchsucht werden.
Fehler 4: Keine Dokumentation Wenn du stirbst oder vergisst, wo was liegt, ist alles verloren. Verschlüsselte Hinweise für Vertrauenspersonen sind wichtig.
Fehler 5: Panik-Käufe Überteuerte "Krisenvorsorge-Pakete" oder dubiose Goldverkäufer meiden. Seriöse Händler, Vergleichsportale nutzen.
Integration in die Gesamtvorsorge
Finanzielle Krisenvorsorge ist nur ein Baustein. Sie funktioniert am besten im Zusammenspiel mit:
- Lebensmittelvorräten: Was nützt Geld, wenn nichts zu kaufen ist? Informiere dich über Grundnahrungsmittel und deren Haltbarkeit.
- Energieautarkie: Unabhängigkeit von Stromnetzen erhöht deine Handlungsfähigkeit
- Praktischen Fähigkeiten: Reparieren, Improvisieren, Handeln – das sind die wahren Währungen in Krisen
- Mentaler Vorbereitung: Wie du handlungsfähig bleibst, wenn alles außer Kontrolle gerät
Fazit: Finanzielle Vorsorge ist Freiheit
Finanzielle Krisenvorsorge bedeutet nicht, dem System zu misstrauen – sondern realistisch zu sein. Banken können ausfallen, Währungen können schwächeln, und Zahlungssysteme können zusammenbrechen. Wer dann Bargeld, Edelmetalle und Tauschgüter hat, ist nicht hilflos.
Fang klein an: 500 Euro Bargeld in kleinen Scheinen, ein paar Silbermünzen, eine Kiste mit Feuerzeugen und Batterien. Das ist in wenigen Wochen machbar und kostet dich vielleicht 1.000 Euro. Aber es gibt dir ein Stück Unabhängigkeit, das unbezahlbar ist.
Deine nächsten Schritte:
- Berechne heute noch, wie viel Bargeld du für 4 Wochen brauchst
- Hebe diese Woche 500 Euro in kleinen Scheinen ab
- Suche drei Verstecke in deinem Haus
- Plane deinen ersten Edelmetall-Kauf für nächsten Monat
Finanzielle Krisenvorsorge ist keine Paranoia – sie ist Verantwortung. Für dich, deine Familie und deine Zukunft.
? Sehenswerte Videos zum Thema
Für alle, die tiefer einsteigen wollen – diese Videos ergänzen den Artikel:
Krisenvorsorge was taugt BitCoin, Gold, Silber und Bargeld?? (Sperber 63)

Preppen für den Notfall: So bereitest du dich für Katastrophen und Krisen vor! | Überland I NDR Info (NDR Info)