Einleitung
Du hast einen Notvorrat angelegt, Wasserfilter gekauft und vielleicht sogar einen Fluchtrucksack gepackt. Aber wie sieht es mit deinem Bankkonto aus? Viele Prepper investieren Hunderte Euro in Ausrüstung, während gleichzeitig der Dispo ausgereizt ist und kein Cent für echte Notfälle zurückliegt. Das ist ein gefährlicher Widerspruch.
Finanzielle Vorsorge ist die Grundlage jeder Krisenvorsorge – noch vor Konserven und Campingkocher. Denn die meisten Krisen, denen du im Leben begegnest, lassen sich nicht mit einem Feuerstahl lösen, sondern mit Geld: Jobverlust, Krankheit, kaputte Waschmaschine, Nachzahlung vom Energieversorger. Trotzdem sehe ich immer wieder dieselben Denkfehler, die Menschen finanziell verwundbar machen.
In diesem Artikel zeige ich dir sieben typische Selbsttäuschungen rund um Geld und Krisenvorsorge – und wie du sie vermeidest. Mit konkreten Strategien für deutsche Verhältnisse, angepasst an Inflation, Steuern und die Realität von 2026.
Denkfehler #1: "Ich brauche kein Bargeld-Depot"
"Bargeld ist doch veraltet, ich zahle alles mit Karte" – dieser Satz kommt häufiger, als du denkst. Dabei zeigen Stromausfälle, IT-Störungen bei Banken oder auch nur ein defektes Kartenterminal im Supermarkt: Ohne Bargeld bist du handlungsunfähig.
Warum Bargeld unverzichtbar ist
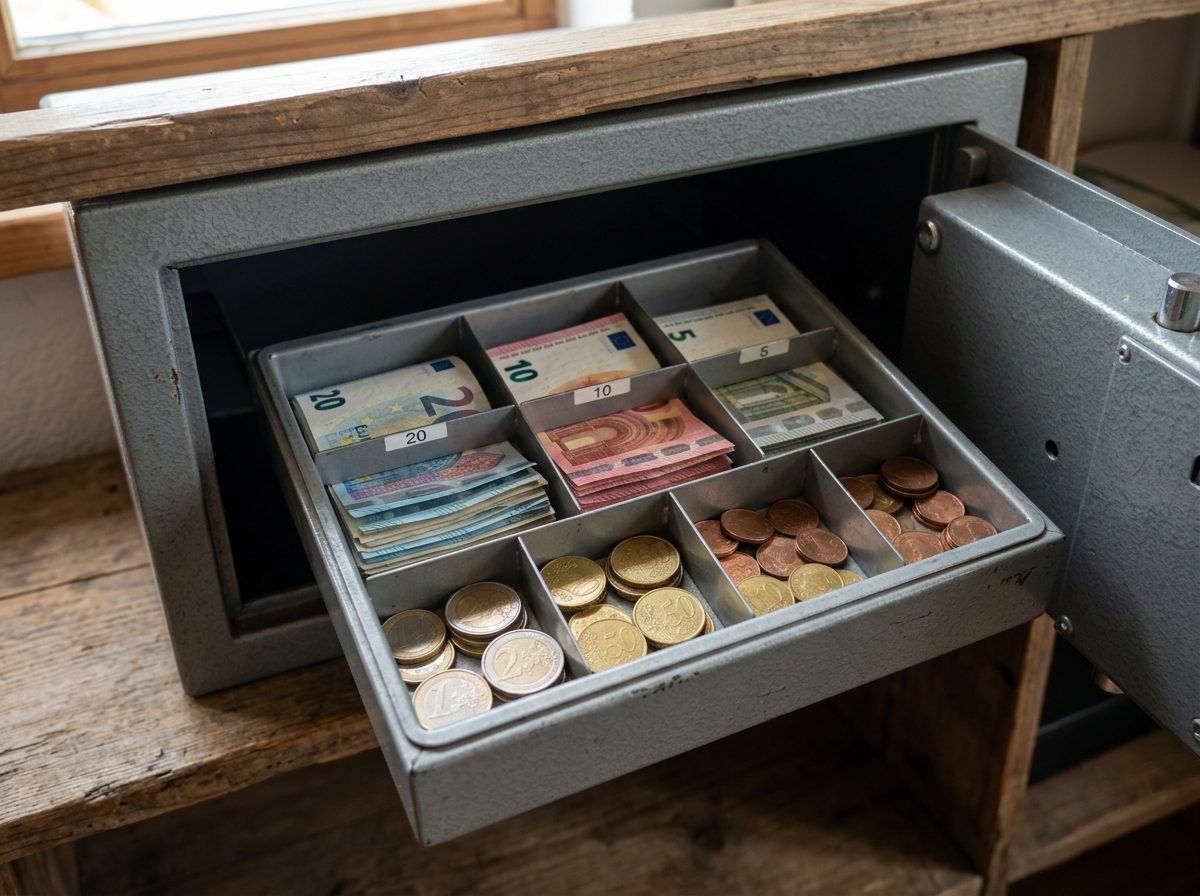
Bei einem längeren Stromausfall funktionieren Geldautomaten nicht, Kartenzahlung fällt aus. Wer dann kein Bargeld zu Hause hat, kann nichts kaufen – selbst wenn die Läden noch geöffnet sind. Das Bundesamt für Bevölkerungsschutz empfiehlt ausdrücklich einen Bargeldvorrat.
Konkrete Empfehlung für Deutschland:
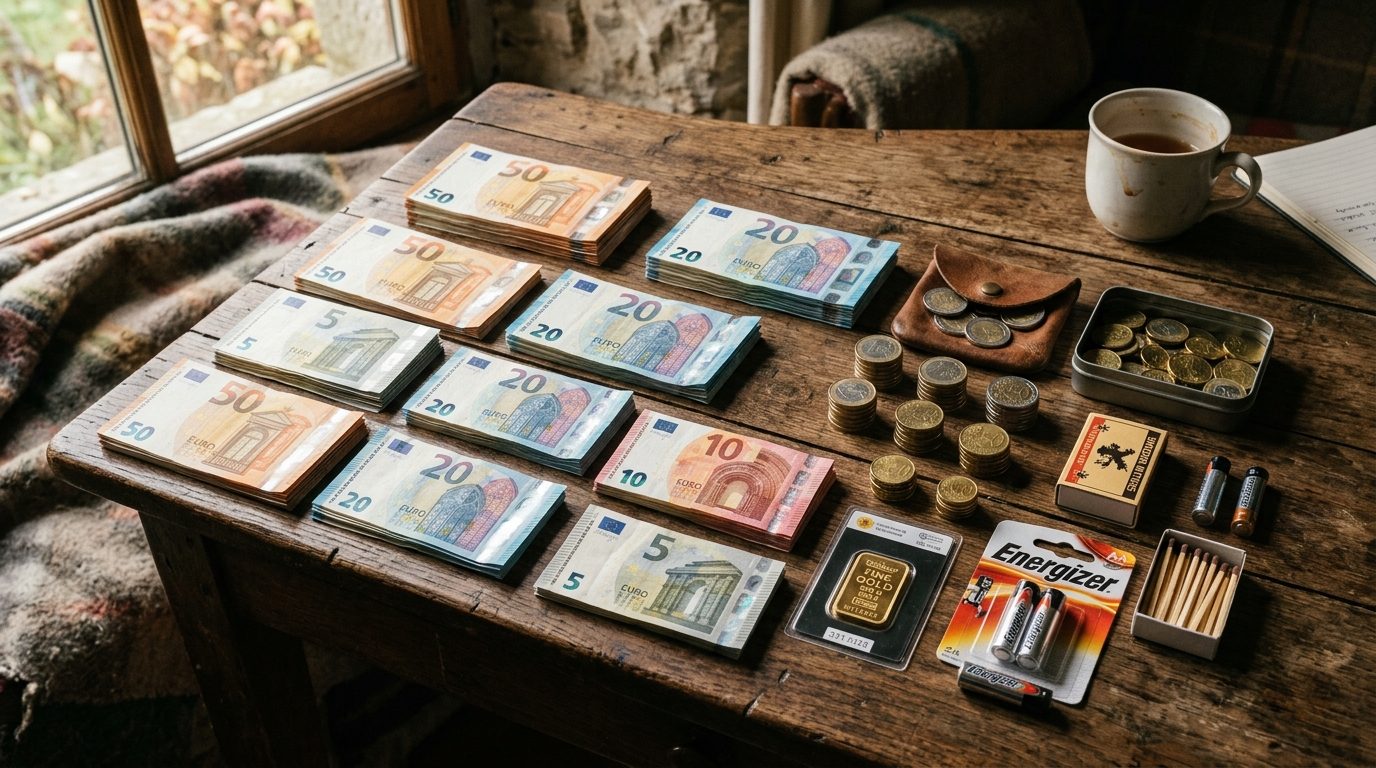
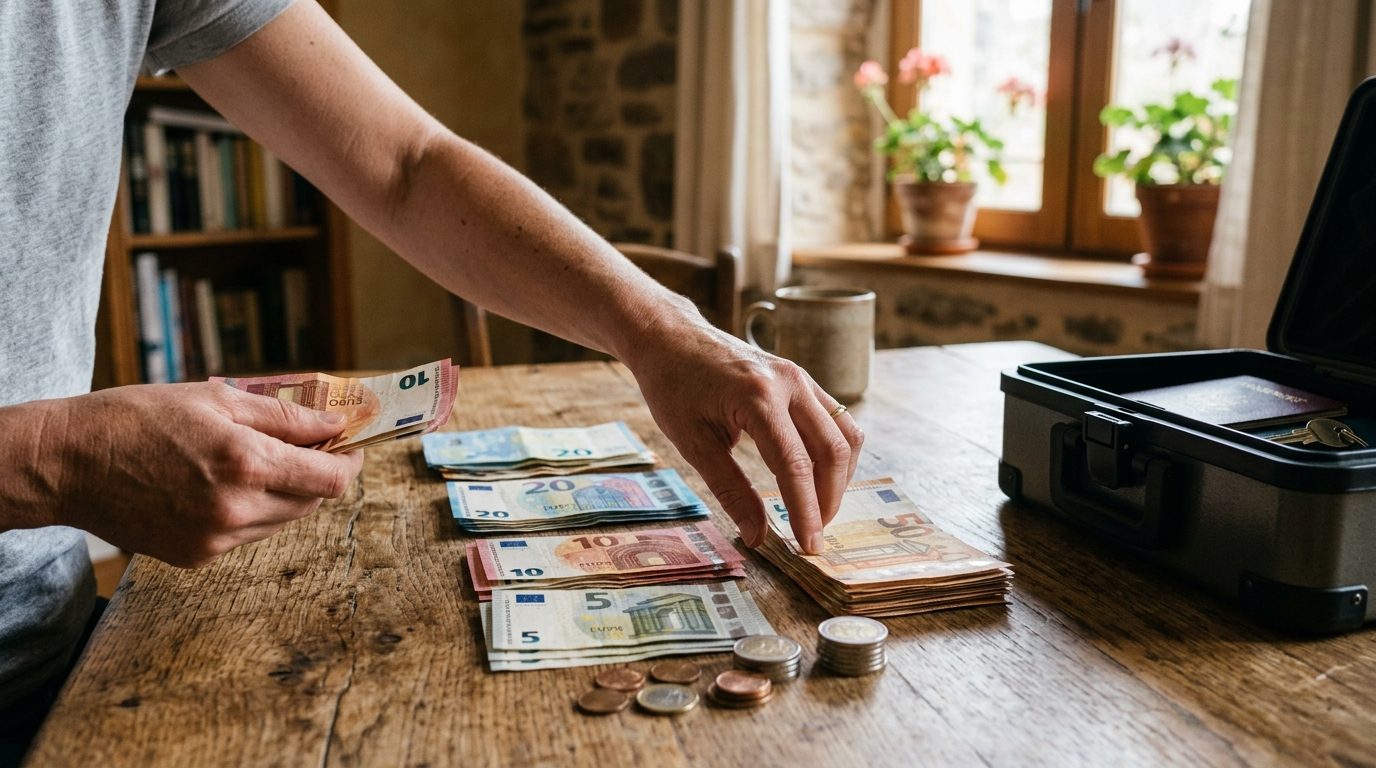
- Mindestens 500-1.000 Euro in kleinen Scheinen (5, 10, 20 Euro)
- Zusätzlich Münzgeld für Kleinbeträge
- Sicher zu Hause aufbewahrt (nicht im Bankschließfach!)
- Gestaffelt: Ein Teil griffbereit, ein Teil versteckt
 KI-generiert
Denkfehler #2: "Schulden sind normal, das haben doch alle"
Konsumkredite für Möbel, Auto auf Raten, Dispo dauerhaft im Minus – in Deutschland sind Schulden gesellschaftlich akzeptiert. Aber jeder Euro, den du für Zinsen zahlst, fehlt dir für echte finanzielle Resilienz.
Die versteckten Kosten der Normalität
Ein überzogenes Girokonto kostet dich oft 8-12% Zinsen pro Jahr. Bei 2.000 Euro Dispo sind das 160-240 Euro jährlich – Geld, das einfach verpufft. Ratenkredite für Konsumgüter kosten ähnlich viel. Dabei verlieren diese Güter gleichzeitig an Wert.
Schuldenabbau-Strategie:
- Überblick verschaffen: Liste alle Schulden mit Zinssatz auf
- Priorisierung: Höchste Zinsen zuerst tilgen (meist Dispo)
- Umschuldung prüfen: Günstigeren Ratenkredit für Dispo-Ablösung
- Schneeball-Methode: Kleinste Schuld zuerst komplett tilgen (psychologischer Effekt)
- Keine neuen Schulden: Konsumverzicht, bis du schuldenfrei bist
Wenn du parallel Geld sparen in der Stadt möchtest, kannst du die eingesparten Beträge direkt in die Schuldentilgung stecken.
Denkfehler #3: "Versicherungen reichen als Absicherung"
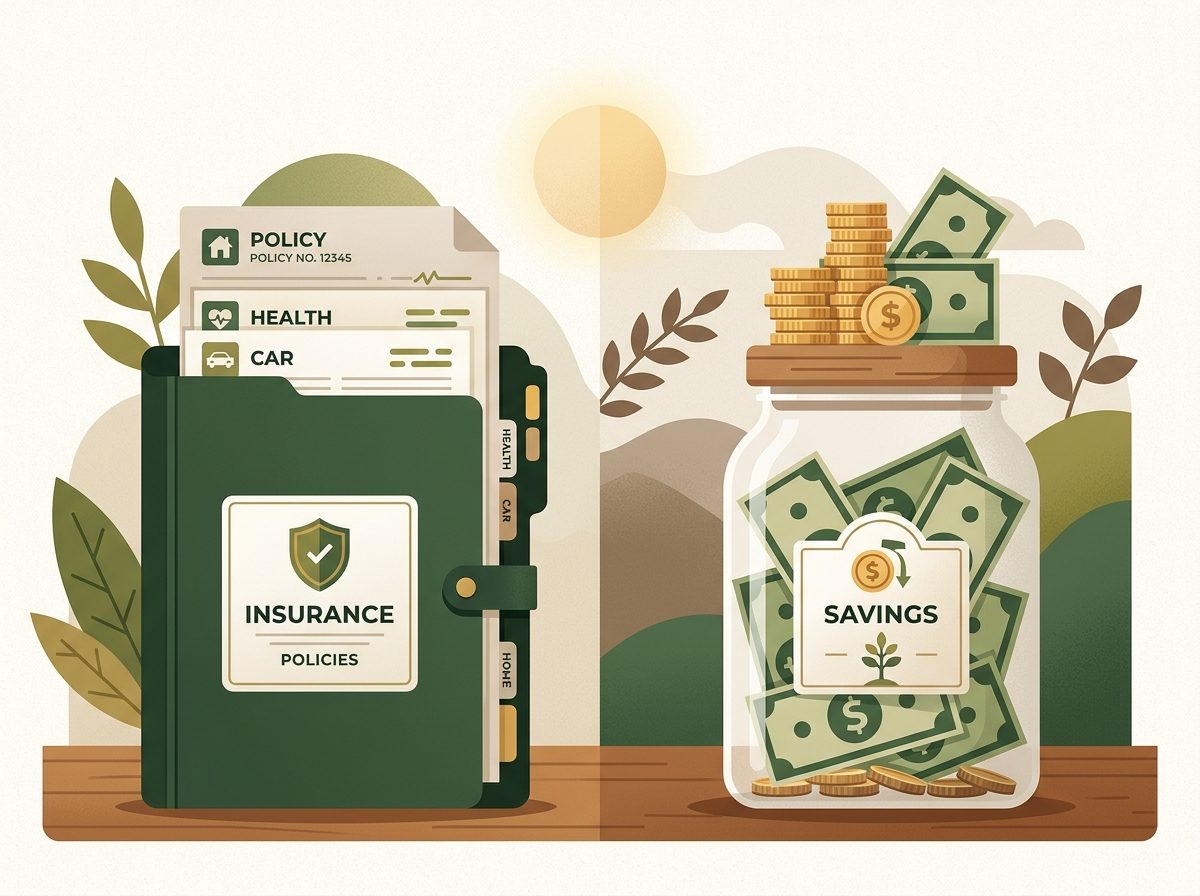
Versicherungen sind wichtig – keine Frage. Aber sie ersetzen keine finanzielle Vorsorge. Erstens greifen sie nur in definierten Fällen, zweitens dauert die Auszahlung oft Wochen oder Monate, drittens gibt es Selbstbeteiligungen.
Was Versicherungen nicht abdecken
- Kurzfristige Liquiditätsengpässe
- Selbstbeteiligungen bei Schäden
- Einkommensverlust in den ersten Wochen
- Preissteigerungen bei Inflation
- Politische oder wirtschaftliche Krisen
Sinnvolle Versicherungen vs. Notgroschen:
| Situation | Versicherung hilft | Notgroschen hilft |
|---|---|---|
| Waschmaschine kaputt | Nein | Ja, sofort |
| Krankheit (erste 6 Wochen) | Teilweise | Ja, für Zusatzkosten |
| Jobverlust | Nein (erst ALG) | Ja, überbrückt Wartezeit |
| Stromausfall-Schäden | Evtl. Hausrat | Ja, für Ersatzbeschaffung |
| Inflation/Energiekosten | Nein | Ja, als Puffer |
Die Kombination macht's: Versicherungen für große Risiken (Haftpflicht, Berufsunfähigkeit, Kranken), Notgroschen für alles andere.
 KI-generiert
Denkfehler #4: "Sparen lohnt sich bei der Inflation nicht"
"Bei 5% Inflation verliert mein Geld doch sowieso an Wert" – stimmt, aber die Alternative ist noch schlechter. Wer nichts zurücklegt, hat bei Inflation UND im Notfall ein Problem. Außerdem gibt es Strategien, die Inflation abzufedern.
Notgroschen trotz Inflation aufbauen
Die 3-Schichten-Strategie für finanzielle Vorsorge:
Schicht 1: Liquiditätsreserve (3-6 Monatsausgaben)
- Auf Tagesgeldkonto oder zu Hause als Bargeld
- Zweck: Sofortige Verfügbarkeit bei Notfällen
- Ja, verliert durch Inflation an Wert – aber das ist der Preis für Sicherheit
Schicht 2: Inflationsschutz (weiteres Kapital)
- Sachwerte: Edelmetalle (Gold, Silber) in kleinen Einheiten
- Vorräte: Haltbare Lebensmittel, Werkzeug, Energieträger
- Ausrüstung: Qualitätswerkzeug, Balkonkraftwerk mit Speicher
- Zweck: Werterhalt und praktischer Nutzen
Schicht 3: Langfristiger Vermögensaufbau
- Breit gestreute ETFs, Immobilien (wenn möglich)
- Zweck: Altersvorsorge, finanzielle Unabhängigkeit
Denkfehler #5: "Ich verdiene zu wenig zum Sparen"
Das ist die häufigste Ausrede – und meist eine Selbsttäuschung. Nicht das Einkommen ist das Problem, sondern die Ausgaben. Selbst mit kleinem Gehalt lässt sich ein Notgroschen aufbauen, wenn du Prioritäten setzt.
Praktische Spar-Strategien
Die 50-30-20-Regel (angepasst):
- 50% für Fixkosten (Miete, Versicherungen, Grundnahrung)
- 30% für Lebensqualität (flexibel reduzierbar)
- 20% für finanzielle Vorsorge und Schuldenabbau
Bei knappem Budget: Beginne mit 10% für Vorsorge und steigere schrittweise.
Konkrete Einsparpotenziale in Deutschland 2026:
- Energiekosten: Balkonkraftwerk reduziert Stromrechnung um 100-200 €/Jahr
- Lebensmittel: Eigenanbau auf Balkon oder im Garten spart 30-50 €/Monat
- Wasser: Spartipps für Selbstversorger bringen 10-20 €/Monat
- Abos: Streaming, Fitnessstudio, Zeitschriften kritisch prüfen
- Konsumverzicht: 30-Tage-Regel vor größeren Anschaffungen
Automatisierung ist der Schlüssel: Richte einen Dauerauftrag ein, der am Monatsanfang automatisch Geld auf ein separates Sparkonto überweist. Was du nicht siehst, gibst du nicht aus.

Denkfehler #6: "Gold und Silber sind die einzige sichere Anlage"
Edelmetalle haben ihren Platz in der Krisenvorsorge – aber sie sind kein Allheilmittel. Viele Prepper übertreiben es und binden zu viel Kapital in Metallen, das ihnen im Alltag fehlt.
Die Wahrheit über Edelmetalle
Vorteile:
- Werterhalt über Jahrhunderte
- Unabhängig vom Bankensystem
- In echten Währungskrisen wertvoll
Nachteile:
- Keine Zinsen oder Dividenden
- Schwankende Kurse
- Schwer teilbar (große Barren)
- Verkauf oft mit Verlust (Händlerspanne)
- Im Alltag nicht nutzbar
Realistische Empfehlung:
- Maximal 10-20% deines Vermögens in Edelmetallen
- Kleine Einheiten bevorzugen (1g Gold, 1oz Silber)
- Erst nach Aufbau des Notgroschens
- Physisch besitzen, nicht als Zertifikat
Denkfehler #7: "Finanzielle Unabhängigkeit ist unerreichbar"
"Das schaffe ich nie" – diese Resignation höre ich oft. Dabei ist finanzielle Resilienz kein Endzustand, sondern ein Prozess. Jeder Schritt zählt, und schon kleine Fortschritte machen dich krisenfester.
Was finanzielle Resilienz wirklich bedeutet
Es geht nicht darum, Millionär zu werden. Finanzielle Resilienz bedeutet:
- Du kannst 3-6 Monate ohne Einkommen überleben
- Unerwartete Ausgaben (500-1.000 €) werfen dich nicht aus der Bahn
- Du bist schuldenfrei oder hast einen klaren Tilgungsplan
- Du hast mehrere Einkommensquellen oder Fähigkeiten
- Du bist nicht abhängig von einem einzigen System
Praktische Schritte zur finanziellen Unabhängigkeit:
- Fähigkeiten aufbauen: Handwerkliche Skills, Reparaturen, Eigenanbau reduzieren Abhängigkeit von Dienstleistern
- Nebeneinkommen: Freelancing, Verkauf selbst hergestellter Produkte, Reparaturdienste
- Tauschkreise: Leistungen tauschen statt kaufen (Nachbarschaftshilfe)
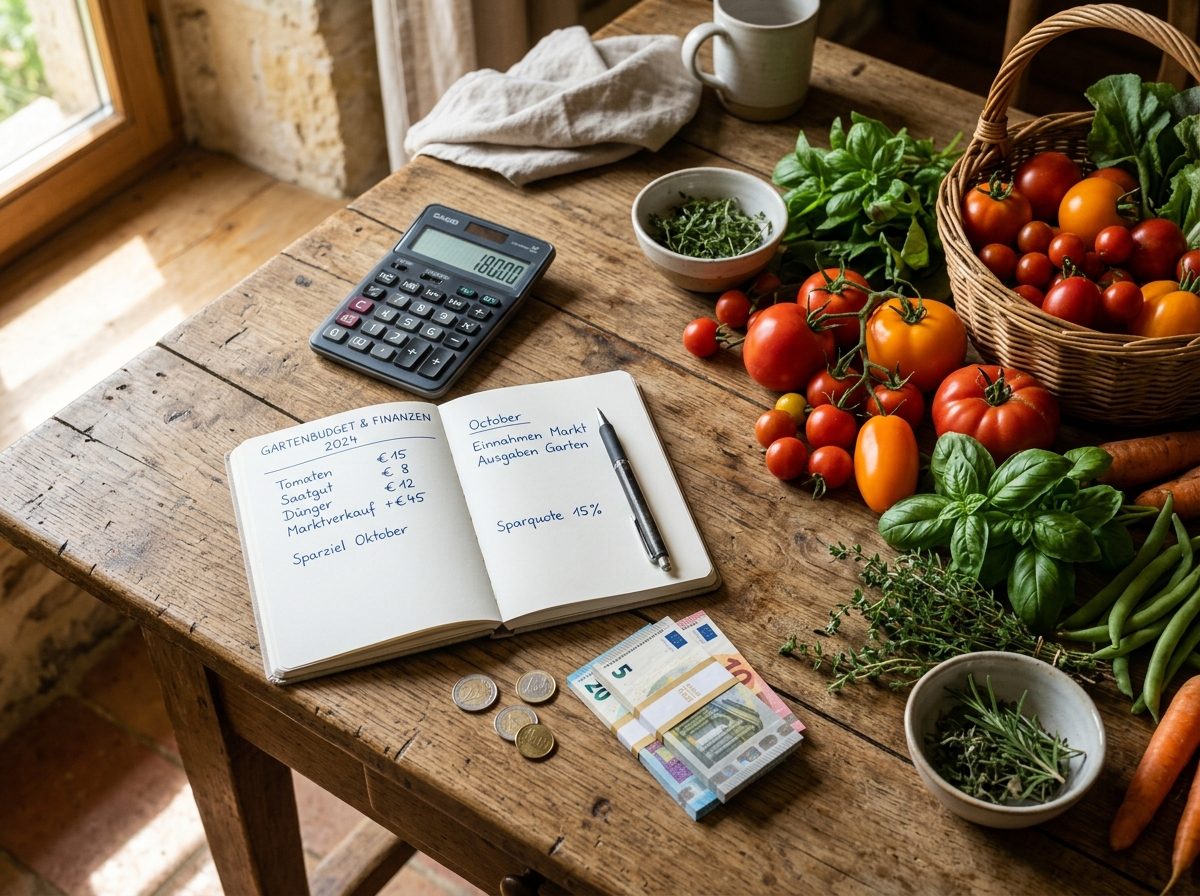
- Selbstversorgung: Jede selbst angebaute Tomate spart Geld
- Wissen teilen: Workshops geben gegen Bezahlung oder Tausch
Ein Prepper-Netzwerk kann hier enorm helfen – gemeinsam seid ihr finanziell und praktisch resilienter.
 KI-generiert
Konkrete 90-Tage-Challenge: Finanzielle Resilienz aufbauen
Theorie ist gut, aber Umsetzung ist besser. Hier ist ein konkreter Plan für die nächsten drei Monate:
Monat 1: Bestandsaufnahme und Notfall-Bargeld
- Woche 1: Alle Einnahmen und Ausgaben auflisten
- Woche 2: Schulden erfassen, nach Zinssatz sortieren
- Woche 3: Sparpotenziale identifizieren (mindestens 100 €/Monat)
- Woche 4: 200-300 € Bargeld beiseitelegen (Notfall-Depot starten)
Monat 2: Schuldenabbau und Automatisierung
- Woche 1: Dispo-Kredit reduzieren oder umschulden
- Woche 2: Dauerauftrag für Sparrate einrichten
- Woche 3: Unnötige Abos kündigen
- Woche 4: Weitere 200-300 € zum Bargeld-Depot hinzufügen
Monat 3: Diversifizierung und Planung
- Woche 1: Versicherungen prüfen (über-/unterversichert?)
- Woche 2: Erste kleine Edelmetall-Käufe (optional)
- Woche 3: Notvorrat anlegen (falls noch nicht geschehen)
- Woche 4: Langfristigen Sparplan erstellen (6-12 Monate)
Nach 90 Tagen hast du:
- 600-900 € Bargeld-Reserve
- Überblick über deine Finanzen
- Automatisches Sparsystem
- Reduzierten Schuldenstand
- Einen Plan für die Zukunft
Finanzielle Vorsorge und praktische Selbstversorgung kombinieren
Das Schöne an Krisenvorsorge: Finanzielle und praktische Maßnahmen ergänzen sich perfekt. Jeder Euro, den du in sinnvolle Ausrüstung oder Fähigkeiten investierst, zahlt sich doppelt aus.
Investitionen mit Mehrfachnutzen:
- Werkzeug: Einmalige Anschaffung, lebenslange Nutzung, spart Handwerkerkosten
- Garten/Balkon: Anfangsinvestition, dann jährliche Erträge und Kosteneinsparung
- Konservierung: Einkochen spart Geld und schafft Vorrat
- Energieautarkie: Balkonkraftwerk senkt laufende Kosten
- Wissen: Bücher und Kurse sind einmalige Ausgaben mit dauerhaftem Wert
Häufige Fragen zur finanziellen Krisenvorsorge
Wie viel sollte mein Notgroschen sein? Minimum: 3 Monatsausgaben. Besser: 6 Monatsausgaben. Als Selbstständiger oder in unsicheren Zeiten: 12 Monate.
Wo bewahre ich größere Bargeldmengen sicher auf? Zu Hause an mehreren Verstecken (nicht alle Eier in einen Korb). Für sehr große Summen: Bankschließfach als Ergänzung, aber nicht ausschließlich (bei Bankenkrise kein Zugriff).
Soll ich jetzt noch in Edelmetalle investieren? Nur nach Aufbau des Notgroschens und nur einen kleinen Teil (10-20%). Timing ist schwierig – besser regelmäßig kleine Mengen kaufen (Cost-Average-Effekt).
Wie fange ich an, wenn ich komplett pleite bin? Beginne mit 10 € pro Woche. Verkaufe Unnötiges. Suche Nebenverdienste. Jeder Anfang ist schwer, aber jeder Euro zählt. Schuldenberatung nutzen, wenn nötig (kostenlos bei Caritas, Diakonie).
Sind Kryptowährungen eine Alternative? Hochspekulativ und technisch anspruchsvoll. Für Krisenvorsorge ungeeignet (Stromausfall = kein Zugriff). Maximal als Beimischung für Risikofreudige, nicht als Hauptstrategie.
Fazit: Finanzielle Resilienz ist die Basis
Ausrüstung ohne finanzielle Grundlage ist wie ein Haus ohne Fundament. Die meisten Krisen in deinem Leben wirst du mit Geld lösen, nicht mit Survivalausrüstung. Deshalb ist finanzielle Vorsorge der erste Schritt – noch vor dem Notvorrat, noch vor dem Fluchtrucksack.
Die gute Nachricht: Du musst nicht reich sein, um finanziell resilient zu werden. Es reicht, die sieben Denkfehler zu vermeiden, die ich dir gezeigt habe. Beginne heute mit einem kleinen Schritt: Lege 20 Euro beiseite, liste deine Schulden auf, oder richte einen Dauerauftrag ein.
Deine konkrete Handlungsempfehlung für diese Woche: Nimm dir eine Stunde Zeit und erstelle eine ehrliche Übersicht deiner Finanzen. Einnahmen, Ausgaben, Schulden, Vermögen. Ohne diese Bestandsaufnahme kannst du nicht planen. Dann setze dir ein realistisches Ziel für die nächsten 90 Tage – und fang an.
Finanzielle Resilienz ist kein Sprint, sondern ein Marathon. Aber jeder Schritt macht dich unabhängiger, krisenfester und letztlich freier. Und das ist unbezahlbar.
? Sehenswerte Videos zum Thema
Für alle, die tiefer einsteigen wollen – diese Videos ergänzen den Artikel:
Was jeder über Finanzen wissen sollte, in nur 25 Min. (!) (Finanzfluss)
🎬 Sehenswerte Videos zum Thema
Für alle, die tiefer einsteigen wollen – diese Videos ergänzen den Artikel:
Was jeder über Finanzen wissen sollte, in nur 25 Min. (!) (Finanzfluss)
SO erstellst du das perfekte Depot für deine Altersvorsorge! | 50k HR (ARD Marktcheck)